
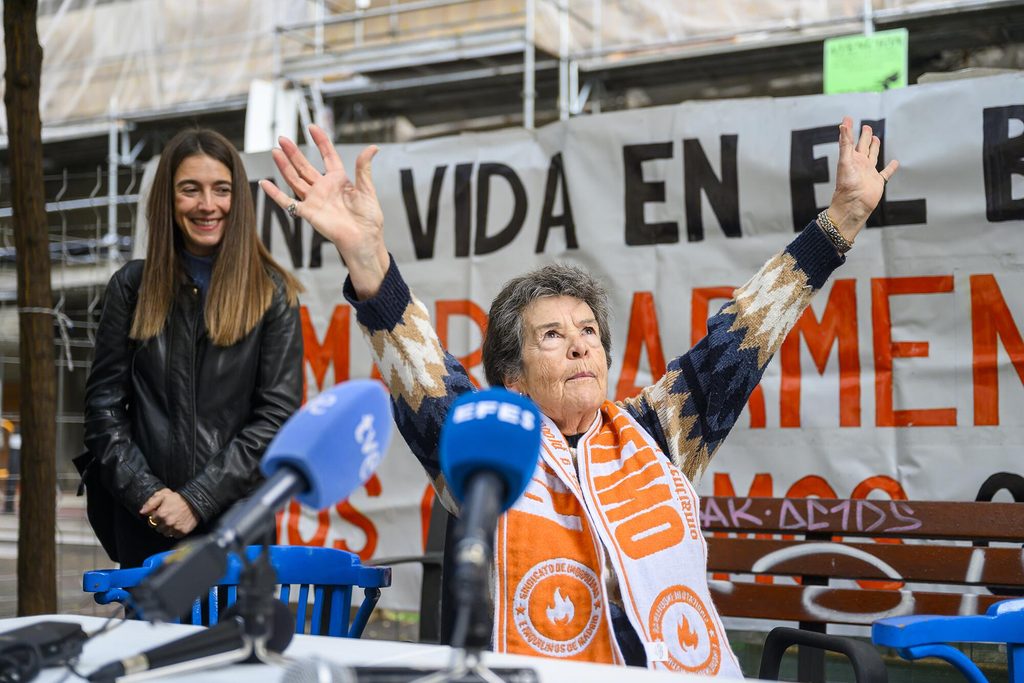
En 1956 un matrimonio alquiló un piso en el madrileño barrio del Retiro. El contrato se rigió por la legislación arrendaticia de la época, que el texto refundido de 1964 consolidó: prórroga forzosa para el arrendador, subrogaciones sucesivas y rentas prácticamente congeladas. Setenta años después, la hija de aquel matrimonio, Maricarmen, de 87 años, pagaba doscientos siete euros mensuales por noventa metros cuadrados en una de las zonas más caras de España. Hace unos días fue desalojada, no por dejar de pagar, sino porque la disposición transitoria segunda de la Ley de Arrendamientos Urbanos de 1994 no le permitía subrogarse.
El caso ha conmovido al país, pero su enseñanza principal es otra: el legislador tardó treinta años en desmontar las consecuencias de un régimen que convirtió el arrendamiento en una cesión casi perpetua. Y el 29 de septiembre el Consejo de Ministros aprobó dos reales decretos-leyes que recorren de nuevo ese camino.
Antes de valorarlos conviene saber quién alquila viviendas en España. Según el Banco de España, apenas un 8% del parque pertenece a personas jurídicas (sociedades, socimis o fondos). El resto está en manos de particulares. El estudio de EsadeEcPol Radiografía del alquiler residencial en España en manos de personas físicas, elaborado con datos fiscales de 2023, completa el retrato: el 58,5% de los hogares que alquilan una vivienda como residencia habitual del inquilino solo tiene esa vivienda arrendada, y otro 21,2% tiene dos. Solo el 6,9% alquila cinco o más. El arrendador español típico no es un fondo de inversión: es una familia que ha invertido sus ahorros en un piso.
El mismo estudio responde a la pregunta decisiva: qué hacen esas familias con las viviendas que no son su residencia habitual. En Cantabria, el 54,4% figura fiscalmente como segunda residencia y el 25% como vivienda vacía, cedida o sin declarar. Solo el 17% se alquila como vivienda habitual, frente a casi el 21% de media nacional. Dicho de otro modo, de cada seis viviendas que podrían alquilarse, cinco no se alquilan. Una mínima variación de ese porcentaje reduciría drásticamente la oferta de alquiler.
¿Qué pondera esa familia? Pensemos en un hogar con cien mil euros ahorrados que adquiere una vivienda de doscientos setenta mil, paga en torno a treinta mil en impuestos y gastos y financia el resto con una hipoteca de doscientos mil. Su inversión está concentrada en un único activo, su rentabilidad depende de un único inquilino y la cuota hipotecaria vence cada mes con independencia de que cobre la renta. El riesgo que valora no es el de mercado, que acepta. Es el riesgo jurídico: cuánto tardará en recuperar la vivienda si el inquilino no paga, si la necesita para sí o para un hijo, o cuando llegue el término pactado. Su alternativa es dejar inactivo su ahorro en un producto financiero, pero esa alternativa saca la vivienda del mercado.
Los decretos inciden exactamente en ese riesgo. El primero establece una prórroga extraordinaria de dos años para los contratos que venzan antes de finales de 2028, condicionada a que el inquilino esté al corriente de pago, suspende hasta 2030 los lanzamientos de personas vulnerables sin alternativa habitacional y limita al 2% la actualización de las rentas hasta finales de 2027. El segundo va más lejos: transcurridos cinco años, el contrato se renueva automáticamente por otro periodo igual, y el arrendador que no desee renovarlo debe preavisar con seis meses de antelación e indemnizar al inquilino con doce mensualidades de renta. La cesión temporal del uso se transforma así en una cesión de duración indefinida, cuya terminación tiene un precio. Ese precio puede equivaler a la rentabilidad neta de varios años.
La norma no lo dice con estas palabras, pero su mensaje al pequeño propietario es inequívoco: si firma un contrato, no sabe cuándo recuperará su vivienda. La respuesta racional es sacar la vivienda del mercado de alquiler. Las medidas protegerán a quienes ya son inquilinos, que tendrán contratos más largos y más estables. Pero lo harán a costa de quienes buscan vivienda hoy, que encontrarán menos oferta, más selección y mayores garantías exigidas.
El artículo 33 de la Constitución reconoce la propiedad privada y permite que su función social delimite su contenido. El artículo 86.1, sin embargo, prohíbe que los decretos-leyes afecten a los derechos del Título I. En la Sentencia 93/2015, de 14 de mayo, el Tribunal Constitucional declaró inconstitucionales varios preceptos de un decreto-ley andaluz sobre la función social de la vivienda, por invadir un terreno vedado a esta figura y reservado a la ley formal. Imponer la renovación indefinida de los contratos de arrendamiento mediante un decreto-ley, cuando el Congreso rechazó en abril medidas análogas, plantea dudas serias sobre el respeto a ese límite y sobre la existencia de una extraordinaria y urgente necesidad, además sobre la viabilidad de las propias medidas a medio plazo.
Aumentar la oferta exige lo contrario: dar seguridad al propietario de que el contrato se cumplirá. Eso requiere procedimientos de desahucio por impago que se resuelvan en semanas y no en años, la ejecución efectiva de las resoluciones judiciales, un sistema público de garantía frente al impago que sustituya la protección de los inquilinos vulnerables a costa de particulares, e incentivos fiscales estables para quien alquila a largo plazo. Y requiere, sobre todo, estabilidad normativa: nadie compromete su patrimonio durante años bajo reglas que cambian por decreto.
Maricarmen ha podido volver a su casa porque las partes alcanzaron un acuerdo, no es justicia, ésta ya se pronunció, es caridad o respuesta a la presión social. Necesitamos marcos normativos equilibrados y no se consiguen imponiendo a una de las partes la renuncia a recuperar lo que es suyo. España ya conoce el resultado de esa política: durante décadas, el alquiler se volvió residual y la vivienda en propiedad fue la única salida para la mayoría. Lo que se presenta hoy como una conquista es una vuelta a ese escenario, provocada por un movimiento demagógico de agitación social que debemos rechazar.